PBR(Price Book-value Ratio, 주가순자산비율)은 기업의 현재 주가가 장부상 순자산(자본총계)에 비해 몇 배 수준으로 시장에서 거래되고 있는지를 나타내는 대표적인 주식 밸류에이션(가치평가) 지표입니다. 기업이 사업을 당장 중단하고 모든 자산을 매각해 부채를 청산한 뒤 남는 몫(청산가치)과 비교했을 때, 현재 주가가 비싼지 싼지를 측정하는 '재무 안전판' 역할을 합니다.
PBR의 절대적인 기준선은 1배(1.0)입니다. PBR이 1배 미만이라는 것은 기업이 보유한 순자산을 장부 가격 그대로 처분하기만 해도 현재 주식시장 시가총액보다 크다는 뜻이므로, 전통적인 가치투자 관점에서는 안전마진을 확보한 저평가 상태로 해석합니다.
목차
1. PBR의 기본 개념과 1배 기준선의 의미
기업의 재무상태표는 크게 자산, 부채, 자본으로 구성됩니다. 이 중 자산에서 갚아야 할 모든 빚(부채)을 차감한 순수한 자기 몫을 '순자산(자기자본)'이라고 부릅니다. PBR은 주식시장에서 매겨지는 기업의 시장 가치(시가총액 또는 주가)가 이 순자산에 비해 몇 배로 평가받고 있는지를 직관적으로 보여줍니다.
청산가치 관점에서의 PBR 1배: 이론적으로 회사가 내일 문을 닫고 모든 공장, 토지, 설비, 재고를 처분해 빚을 다 갚은 뒤 주주들에게 남은 돈을 나누어준다고 가정할 때, 1주당 돌아오는 금액이 정확히 현재 주가와 일치하면 PBR 1.0배입니다.
- PBR 1.0배 미만: 시장이 평가한 회사의 가치가 회사가 가진 장부상 순자산 가치에도 미치지 못함을 의미합니다. 전통적으로 '저평가' 상태로 분류됩니다.
- PBR 1.0배: 주가와 1주당 순자산 가치가 완벽히 일치하는 상태입니다.
- PBR 1.0배 초과: 장부상 자산 가치 외에 미래 성장 잠재력, 브랜드 파워, 특허 기술, 높은 시장 점유율 등 무형의 프리미엄이 주가에 얹혀 거래되고 있음을 뜻합니다.
2. PBR 계산 공식과 BPS(주당순자산)의 원리
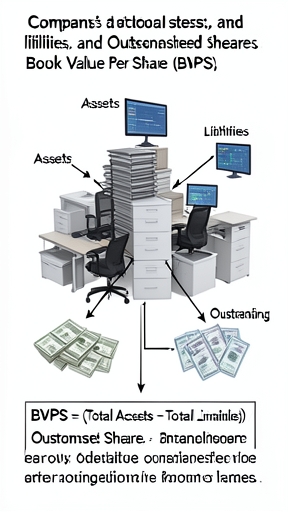
PBR을 계산하려면 먼저 주당 환산 지표인 BPS(Book-value Per Share, 주당순자산가치)를 구해야 합니다. BPS는 회사의 전체 순자산을 발행된 총 주식 수로 나눈 수치입니다.
PBR = 현재 주가 ÷ 주당순자산 (BPS)
또는
PBR = 기업의 시가총액 ÷ 순자산(자본총계)
주가와 BPS를 나누어 계산하든, 회사 전체의 시가총액과 전체 자본총계를 나누어 계산하든 결과는 정확히 일치합니다.
3. 실제 재무제표를 바탕으로 한 PBR 산출 예시
가상의 제조업체인 '대한정밀(가칭)'의 재무 데이터를 활용해 실제 PBR을 단계별로 계산해 보겠습니다.
- 현재 보통주 1주 주가: 20,000원
- 총 발행 주식 수: 1,000만 주 (시가총액: 2,000억 원)
- 총 자산: 5,000억 원
- 총 부채: 2,500억 원
- 순자산(자본총계): 5,000억 - 2,500억 = 2,500억 원
계산 과정:
- BPS 산출: 2,500억 원 ÷ 1,000만 주 = 25,000원
- PBR 산출: 20,000원(현재 주가) ÷ 25,000원(BPS) = 0.8배
해석: 대한정밀의 주가는 장부상 주당 순자산 가치(25,000원)보다 20% 할인된 0.8배에 거래되고 있습니다. 회사가 부도를 내지 않고 안정적인 현금흐름을 유지한다면, 자산 가치 관점에서 일정한 하방 안전마진이 확보된 상태로 볼 수 있습니다.
4. PBR vs PER vs ROE의 차이점과 상호보완 관계
PBR은 자산의 관점에서 회사를 평가하지만, 기업의 본질적인 목적은 돈을 버는 데 있습니다. 따라서 순이익 지표인 PER(주가수익비율), 자본의 효율성을 나타내는 ROE(자기자본이익률)와 반드시 함께 분석해야 합니다.
| 구분 | PBR (주가순자산비율) | PER (주가수익비율) | ROE (자기자본이익률) |
|---|---|---|---|
| 측정 영역 | 기업의 자산 가치 (재무 안전성) | 기업의 수익 가치 (이익 창출력) | 경영진의 자본 운용 효율성 |
| 핵심 질문 | "가진 재산 대비 주가가 싼가?" | "벌어들이는 이익 대비 주가가 싼가?" | "주주 돈으로 연간 몇 %의 이익을 남기는가?" |
| 산출 공식 | 주가 ÷ BPS | 주가 ÷ EPS | 당기순이익 ÷ 자기자본 (또는 ROE = PBR ÷ PER) |
| 주요 한계 | 자산의 실제 현금화 가능성 미반영 | 일회성 이익이나 적자 발생 시 왜곡 | 부채를 과도하게 끌어쓰면 수치만 왜곡 상승 |
3대 지표의 결합 공식: PBR = PER × ROE 라는 수학적 항등식이 성립합니다. 즉, ROE(이익률)가 높은 기업일수록 시장에서 더 높은 PBR(자산 프리미엄)을 인정받는 것이 정상적인 금융 메커니즘입니다.
5. 업종별 PBR 격차가 크게 발생하는 이유
PBR은 대규모 유형자산(토지, 공장, 기계설비)을 보유한 제조업과 지식재산권 중심의 무형자산 기업 간에 자연스러운 격차가 발생합니다.
| 업종 유형 | 평균 PBR 범위 | 이유 및 밸류에이션 특성 | 대표 산업군 |
|---|---|---|---|
| 장치 산업 / 전통 금융 | 0.3배 ~ 0.8배 | 거대한 공장, 토지, 예대 자산이 장부에 잡히지만 성장률과 ROE가 낮아 시장에서 할인됨 | 은행, 보험, 철강, 해운, 가스·전력 유틸리티 |
| 제조 및 IT 하드웨어 | 1.0배 ~ 2.5배 | 설비투자와 이익 사이클이 맞물리며, 업황에 따라 주가가 BPS 위아래로 등락함 | 반도체, 자동차, IT 부품, 조선 |
| 소프트웨어 / 바이오 플랫폼 | 3.0배 ~ 10배 이상 | 공장이나 토지가 거의 없어 장부상 자본이 작지만, 소프트웨어·알고리즘의 부가가치가 극도로 높음 | 인공지능(AI), 인터넷 플랫폼, 게임, 신약 개발 바이오 |
따라서 인터넷 플랫폼 기업에 "PBR이 5배가 넘으니 고평가"라거나, 철강·은행 기업에 "PBR이 0.4배이니 무조건 매수 기회"라고 기계적으로 판단하는 것은 오류를 낳습니다.
6. 저PBR(PBR 1배 미만) 투자의 함정과 한계점
주식시장에는 수년 동안 PBR 0.3~0.5배 수준에 방치되어 주가가 전혀 오르지 않는 종목들이 많습니다. 이를 금융학계에서는 '가치 함정(Value Trap)'이라고 부릅니다.
- 장부상 자산의 부실화: 장부에는 100억 원 상당의 재고와 기계가 기록되어 있지만, 기술 변화로 실제 고철값밖에 받지 못하거나 거래처 부도로 매출채권이 회수 불가능한 경우 실질 BPS는 크게 깎여나갑니다.
- 극도로 낮은 주주환원율: 이익을 내서 자본은 쌓아가는데 배당도 주지 않고 자사주 소각도 하지 않으며 무의미하게 사내유보금으로만 묶어두면 자본비용(Cost of Capital)을 훼손하여 시장의 외면을 받습니다.
- 만성적인 적자와 자본 잠식: 매년 적자를 기록하는 기업은 장부상 순자산이 지속적으로 갉아먹히므로, 현재의 0.5배 PBR이 내년에는 적자로 인해 1배 이상으로 치솟을 수 있습니다.
7. 자주 묻는 질문 (FAQ)
8. 성공적인 가치투자를 위한 PBR 활용 총정리
PBR은 기업의 하방 안정성과 청산가치를 방어해 주는 든든한 가이드라인이지만, 결코 단독으로 매매 결정을 내릴 수 있는 만능 도구가 아닙니다. 자산의 '양'뿐만 아니라 자산이 만들어내는 '질(수익성)'을 함께 검증해야 합니다.
- 단순히 수치만 보지 말고, 동일 업종 내 경쟁사 평균 PBR 및 해당 기업의 과거 밴드 차트와 비교하십시오.
- PBR 1배 미만 종목 중에서도 ROE가 꾸준히 8~10% 이상 유지되면서 안정적인 흑자를 내는 알짜 기업을 선별하십시오.
- 자사주 매입·소각, 배당 성향 확대 등 주주환원에 적극적인 의지를 가진 경영진인지 공시를 통해 점검하십시오.
- 장부상 순자산 중 현금성 자산과 실제 매각 가능한 부동산의 비중이 얼마나 되는지 분기 보고서 재무상태표 주석을 직접 확인하십시오.
출처 및 참고 사이트
- 한국거래소(KRX) - 유가증권시장 및 코스닥 투자지표 산출 기준 가이드
- 금융감독원 전자공시시스템(DART) - 상장법인 재무제표 작성 및 계정과목 해설 기준
- 미국증권거래위원회(SEC) - 투자자를 위한 주요 재무비율 해설 (Price-to-Book Ratio Analysis)